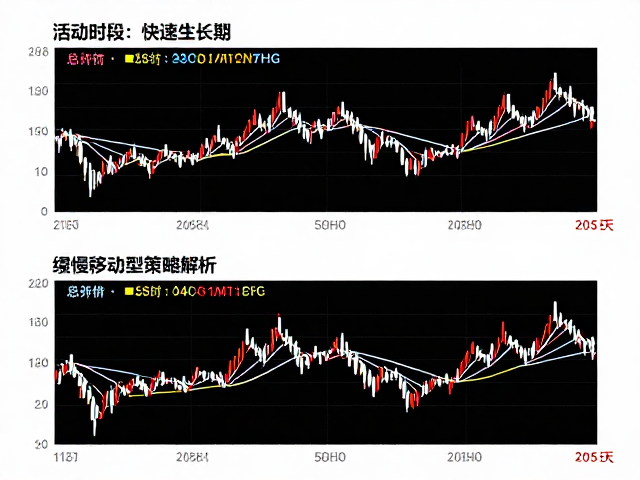
活动时段的市场波动特征与流动性分析
在金融市场的微观结构中,活动时段通常伴随着交易量的显著放大和波动率的上升。以主要证券交易所为例,开盘后的前半小时至一小时往往是全天流动性最集中的阶段,这一时期的价格发现过程最为剧烈,买卖价差通常会收窄,但单笔成交的冲击成本较高。这种高波动环境使得短期价格路径呈现出明显的随机游走特征,市场参与者需要应对由算法交易、机构投资者调仓以及散户情绪共振带来的多重变量。
与此同时,非核心活动时段或跨夜阶段的市场表现则截然不同,流动性往往呈现稀疏状态。在这一阶段,大额订单难以通过常规限价单快速成交,滑点风险显著增加。数据显示,在低流动性区间,即使较小的交易量也可能引发不成比例的价格跳跃,这种特性使得基于高频率策略的交易者在此时段面临极高的执行风险。因此,理解不同时间切片下的流动性分布,是构建稳健交易模型的基础前提。
快速生长期策略的核心逻辑与执行细节
快速生长期策略主要依赖于对市场动量和趋势延续性的捕捉,其核心在于在价格突破关键阻力位或支撑位时迅速介入,以获取短时间内的大幅价差收益。此类策略通常采用较短的时间框架,如分钟级或秒级数据,通过技术指标如相对强弱指数(RSI)或布林带(BPI)来识别超买或超卖状态,进而决定入场时机。执行过程中,止损机制的设置至关重要,通常设置为突破点的反向一定比例,以应对假突破带来的回撤风险。
为了应对快速生长期中常见的噪音干扰,策略中常引入成交量确认机制。只有当伴随价格突破的成交量显著高于近期平均水平时,信号的有效性才会被认可。此外,部分高阶策略会结合订单流数据,观察大单主动买入或卖出的持续性,以此判断主力资金的态度。这种基于量价配合的方法,能够有效过滤掉由零星散户交易引发的虚假信号,提高策略在高波动环境下的胜率。
缓慢移动型策略的长期视角与风险控制
缓慢移动型策略侧重于中长期趋势的跟踪,其交易频率极低,持仓周期可能长达数周甚至数月。这类策略通常基于基本面分析或宏观经济数据的变化,例如利率决议、就业报告或行业供需格局的演变。在技术层面,长期移动平均线(如50日或200日均线)的交叉常被用作趋势确认的主要依据,而非用于日内交易信号。由于持仓周期长,策略对单笔交易的盈亏要求较低,更关注整体资金曲线的平滑度和最大回撤的控制。
在缓慢移动型策略中,风险管理的核心在于仓位管理和再平衡机制。由于市场可能经历较长时间的震荡整理,策略参与者需定期评估持仓标的的基本面是否发生根本性变化,而非单纯依赖价格波动。此外,为了降低资金占用成本,此类策略常采用分批建仓的方式,在趋势确认初期投入部分资金,随着趋势的明朗逐步增加头寸。这种渐进式的参与方式,有助于在不确定性较高的市场环境中保留足够的现金流以应对突发风险。
策略适用场景与市场环境的匹配性
快速生长期策略在趋势明确、波动率较高的市场环境中表现优异,特别是在重大经济数据发布前后或行业政策密集出台的时期。然而,在横盘震荡或低波动率的“垃圾时间”,此类策略极易因频繁交易和止损损耗而侵蚀本金。因此,策略使用者需建立波动率过滤机制,当市场波动率低于特定阈值时,主动降低交易频率或完全停止交易,以避免在无方向性行情中迷失。
相比之下,缓慢移动型策略更适合于长期牛市或明确的长期熊市环境中,其优势在于能够完整捕获主要趋势段的利润,避免被短期噪音洗出。但在市场处于宽幅震荡或政策频繁转向的复杂阶段,长期策略可能面临较长时间的回撤压力,资金效率相对较低。因此,投资者需根据自身资金属性和风险承受能力,合理分配资金比例,或在不同市场阶段动态调整策略权重,以实现风险与收益的最优平衡。